Augulis: cilvēkiem jāļauj pašiem vairāk lemt par 2. pensiju līmeņa uzkrājumu, bet naudu izņemt uzreiz neplāno 0

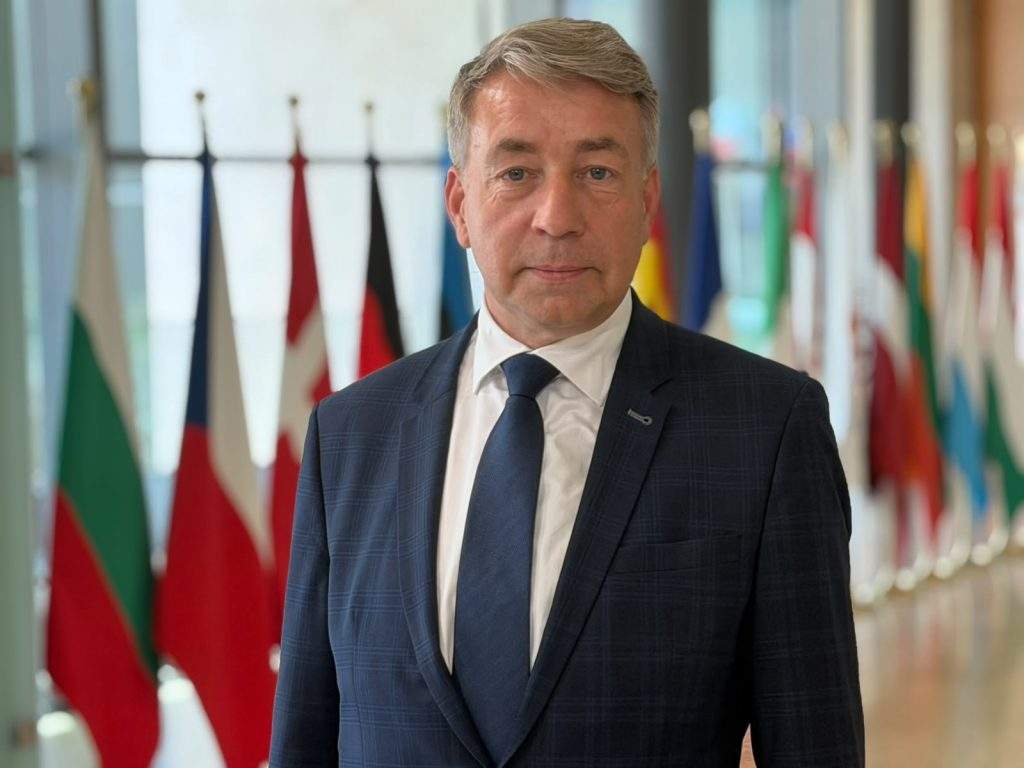
Latvijā iecerēts paplašināt iespējas, kā iedzīvotāji var rīkoties ar 2. pensiju līmenī uzkrāto kapitālu, tuvojoties pensionēšanās vecumam un pēc tā sasniegšanas. Par plānotajām izmaiņām TV24 raidījumā “” stāsta zemkopības ministrs un 15. Saeimas deputāta amata kandidāts Uldis Augulis (ZZS).
Pašlaik, dodoties pensijā, cilvēkam būtībā ir divas galvenās iespējas – 2. pensiju līmenī uzkrāto kapitālu pievienot 1. pensiju līmenim vai par šo naudu iegādāties mūža pensijas apdrošināšanas polisi, no kuras maksājumus vēlāk veic apdrošinātājs.
Augulis norāda, ka par plašāku izvēles iespēju radīšanu jau ilgāku laiku notikušas diskusijas kopā ar Latvijas Banku un fondēto pensiju sistēmas ekspertiem.
Viņa ieskatā pašreizējā kārtība cilvēkam pensionēšanās brīdī piedāvā pārāk ierobežotu izvēli, tādēļ tiek meklēti risinājumi, kas ļautu pašam vairāk lemt par uzkrāto kapitālu.
Viens no piedāvātajiem risinājumiem paredzētu iespēju ne agrāk kā piecus gadus pirms pensionēšanās vecuma sasniegšanas pašam izvēlēties, vai 2. pensiju līmeņa uzkrājumu turpināt ieguldīt finanšu tirgos vai pārvietot uz 1. pensiju līmeni, tādējādi samazinot ieguldījumu risku.
Tas nozīmētu, ka cilvēks, kurš nevēlas riskēt ar uzkrājuma svārstībām īsi pirms pensionēšanās, varētu izvēlēties konservatīvāku risinājumu. Vienlaikus viņš atteiktos arī no iespējas šajā periodā potenciāli nopelnīt vairāk.
Savukārt otra iecerētā iespēja būtu arī pēc pensionēšanās vecuma sasniegšanas neatņemt visu 2. pensiju līmeņa uzkrājumu no sistēmas, bet ļaut tam turpināt strādāt finanšu tirgos.
Augulis skaidro, ka šādā gadījumā cilvēks varētu turpināt uzkrājuma ieguldīšanu, vienlaikus daļu no tā pakāpeniski saņemot kā piemaksu pie ikmēneša pensijas.
Viņaprāt, šāds risinājums dotu lielāku brīvību cilvēkiem ar atšķirīgām vajadzībām un finanšu plāniem.
Lietuvas un Igaunijas ceļu Latvija atkārtot negrasās
Augulis uzsver, ka piedāvātās izmaiņas nenozīmē iespēju brīvi izņemt visu 2. pensiju līmeņa uzkrājumu pirms pensionēšanās, kā tas dažādos veidos ticis pieļauts Lietuvā un Igaunijā.
Viņš pret šādu modeli izturas kritiski, argumentējot, ka priekšlaicīga uzkrājuma izņemšana nākotnē varētu būtiski samazināt cilvēka ikmēneša pensiju.
Pēc Auguļa teiktā, Latvija neesot gatava risinājumam, kura rezultātā cilvēka ienākumi pensijā varētu sarukt par 15, 25 vai pat 30 procentiem.
Viņš uzskata, ka lielākā problēma būtu tā, ka cilvēkiem, kuri naudu izņemtu agrāk, vēlāk varētu nepietikt laika un iespēju atjaunot nepieciešamo uzkrājumu līdz pensionēšanās vecuma sasniegšanai.
Augulis uzsver, ka, aizejot pensijā, cilvēka ienākumiem būtu jāspēj aizstāt vismaz aptuveni 60% no iepriekšējiem ienākumiem. Savukārt lielāku ienākumu nodrošināšanai viņš aicina strādājošos izmantot arī 3. pensiju līmeni.
Būtiski saglabāt 20% pensiju sistēmā
Runājot par Latvijas pensiju sistēmas ilgtspēju demogrāfiskajos apstākļos, kad strādājošo skaits samazinās, bet pensionāru īpatsvars pieaug, Augulis uzsver nepieciešamību saglabāt pašreizējo sociālo iemaksu apjomu pensijām.
Viņaprāt, būtiski ir nepieļaut, ka tiek samazināti kopējie 20% no sociālās apdrošināšanas iemaksām, kas paredzēti pensiju kapitālam.
Pašlaik, kā norāda Augulis, 15 procentpunkti nonāk 1. pensiju līmenī, bet pieci – 2. pensiju līmenī. Viņa ieskatā svarīgākais ir saglabāt kopējo 20% apjomu un nepieļaut, ka šī proporcija tiek samazināta uz pensiju sistēmas rēķina.
Augulis apgalvo, ka pie šādas pieejas pensiju sistēmas ilgtspēja makroekonomiskā līmenī līdz 2050. gadam problēmas neradot.
Tāpēc viņš noraida arī runas par nepieciešamību tuvākajā laikā atkal paaugstināt pensionēšanās vecumu. Auguļa ieskatā pašlaik šādam lēmumam nav pamata.
Vienlaikus plānotās izmaiņas, pēc viņa domām, ļautu cilvēkiem elastīgāk pārvaldīt tieši savu uzkrāto 2. pensiju līmeņa kapitālu – izvēlēties, vai turpināt riskēt un potenciāli pelnīt, vai arī pirms pensionēšanās pāriet uz drošāku risinājumu.
Tādējādi galvenā ieceres būtība būtu nevis dot iespēju uzkrājumu vienkārši izņemt, bet gan paplašināt cilvēka izvēli par to, kā viņa pensijas kapitāls tiek pārvaldīts pirms un pēc pensionēšanās.