Ar ko digitālais eiro atšķirsies no esošajām maksājumu kartēm? Dombroviskis skaidro būtiskākās izmaiņas 0

Digitālais eiro nākotnē varētu kļūt par vēl vienu veidu, kā ikdienā norēķināties par pirkumiem, taču iedzīvotājiem praktiskā maksāšanas būtiski neatšķirsies no tās, pie kuras esam pieraduši ar maksājumu kartēm vai viedtālruni. Būtiskākās pārmaiņas būtu siastītas ar to, kas atrodas aiz maksājuma – infrastruktūru, drošību un Eiropas stratēģisko autonomiju.
TV24 raidījumā “Naudas cena” digitālā eiro iespējamās priekšrocības un atšķirības no pašreizējām maksājumu kartēm skaidroja Eiropas Komisijas ekonomikas un produktivitātes, īstenošanas un vienkāršošanas komisārs (JV) Valdis Dombrovskis.
Dombrovskis norāda, ka no parasta iedzīvotāja skatpunkta digitālais eiro ikdienas norēķinos nebūs radikāli atšķirīgs no pašreiz izmantotajām maksājumu kartēm. Tātad, dodoties uz veikalu, cilvēkam nebūs jāmācās pilnīgi jauns norēķinu princips. Digitālo eiro paredzēts izmantot ikdienas maksājumiem, tostarp veikalos un norēķinos starp cilvēkiem.
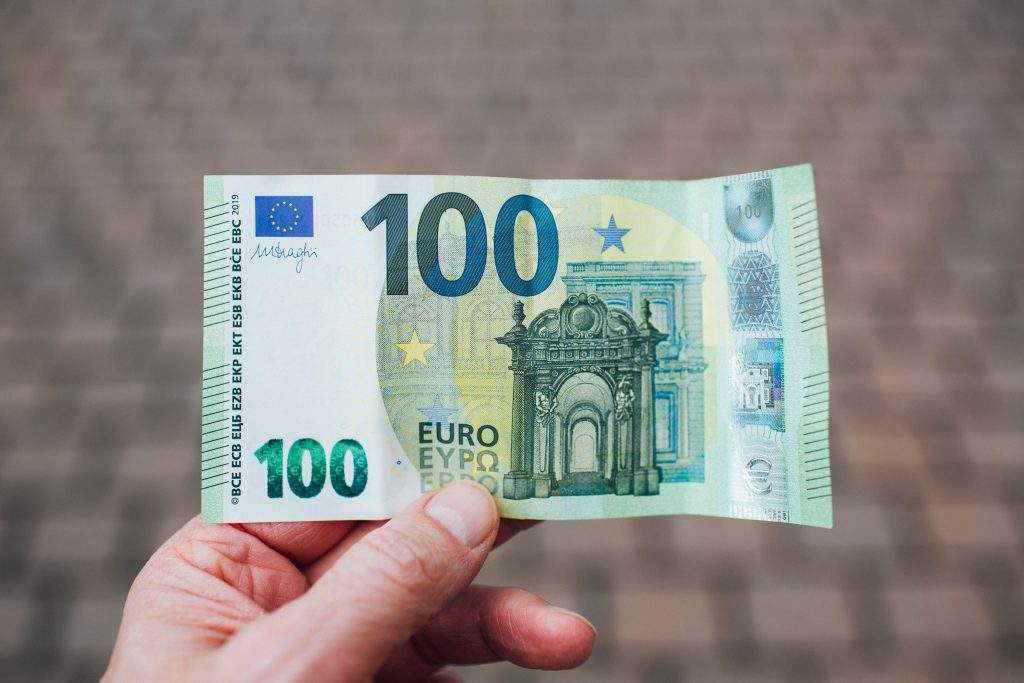
Eiropas Centrālā banka skaidro, ka digitālais eiro būtu digitāla skaidras naudas forma – centrālās bankas emitēta nauda, ko varētu izmantot veikalos, internetā un maksājumos starp cilvēkiem. Tas papildinātu skaidro naudu, nevis to aizstātu.
Lielāka atšķirība būtu tajā, kāda infrastruktūra atrodas aiz maksājuma. “Tur atšķirības būs attiecībā uz to, ka tā būs Eiropas publiskā infrastruktūra. Tātad no tāda noturības un stratēģiskās autonomijas viedokļa atšķirsies,” skaidro Dombrovskis.
Pašlaik liela daļa elektronisko karšu maksājumu Eiropā ir atkarīgi no privātām maksājumu sistēmām. Digitālā eiro mērķis ir izveidot Eiropas mēroga publisku maksājumu risinājumu, kas samazinātu atkarību no ne-Eiropas maksājumu infrastruktūras. ECB norāda, ka digitālais eiro būtu centrālās bankas nauda un Eiropas publisks maksājumu risinājums.
Ja patērētājam ikdienas pieredze būtiski nemainītos, lielākas izmaiņas digitālais eiro varētu radīt tirgotājiem. Dombrovskis norāda: “Tas varbūt ir interesantāk tirgotājiem, kuriem šis komisijas ir jāmaksā un atšķirsies tas, ka būs iespēja arī ar šo bezsaistes funkcionalitāti iedzīvotājiem norēķināties savā starpā. Nu kā saka, esot fiziski klātienē.”
ECB norāda, ka Eurosistēma pati neiekasētu shēmas un apstrādes komisijas par digitālā eiro izmantošanu. Digitālā eiro infrastruktūras mērķis ir arī samazināt atkarību no dažiem dominējošiem maksājumu pakalpojumu sniedzējiem un tādējādi stiprināt tirgotāju pozīcijas sarunās par maksājumu izmaksām.
ECB paredz, ka digitālo eiro varētu izmantot gan tiešsaistē, gan bezsaistē. Bezsaistes funkcionalitātē lietotājs vispirms papildinātu savu digitālā eiro bezsaistes kontu un pēc tam varētu veikt maksājumu, piemēram, pietuvinot tālruni citam tālrunim vai maksājumu terminālim.
Vienkāršoti sakot, digitālais eiro būtu elektroniska eiro forma, ko emitētu Eiropas Centrālā banka un Eurosistēma. Tas nebūtu kriptovalūta un nebūtu privātas kompānijas izdots digitāls aktīvs. Tāpat kā skaidrā nauda, tas būtu centrālās bankas naudas veids. Atšķirība ir tāda, ka šodien iedzīvotāji centrālās bankas naudu ikdienā izmanto galvenokārt skaidras naudas veidā. Nauda, kas atrodas cilvēka bankas kontā un tiek izmantota, maksājot ar karti, ir komercbankas nauda. Digitālais eiro būtu veids, kā centrālās bankas naudu izmantot arī digitālos maksājumos.
Svarīgi, ka digitālais eiro nav paredzēts kā skaidras naudas aizvietotājs.
ECB skaidri norāda, ka digitālais eiro papildinātu banknotes un monētas, bet skaidrā nauda turpinātu pastāvēt līdzās digitālajam eiro un privātajiem elektronisko maksājumu līdzekļiem. Viens no jautājumiem, kas saistīts ar digitālo eiro, ir privātums. ECB norāda, ka privātums ir viena no būtiskākajām digitālā eiro izstrādes prasībām.
Plānots, ka Eurosistēma pati nevarēs tieši sasaistīt digitālā eiro maksājumu ar konkrētu personu. Savukārt bezsaistes maksājumiem paredzēts īpaši augsts privātuma līmenis – informācija par konkrēto darījumu būtu zināma maksātājam un saņēmējam. Vienlaikus bankām un citiem maksājumu pakalpojumu sniedzējiem, tāpat kā šobrīd, būtu jāievēro prasības saistībā ar nelikumīgi iegūtu līdzekļu legalizācijas un terorisma finansēšanas novēršanu.
Digitālais eiro vēl nav ieviests. Tā ieviešana ir atkarīga no nepieciešamā Eiropas Savienības tiesiskā regulējuma pieņemšanas. ECB pašlaik norāda, ka, ja tiesību akti tiks pieņemti 2026. gadā, Eurosistēma ir gatava potenciālai pirmajai digitālā eiro emisijai 2029. gadā. Pirms tam paredzēts arī pilotprojekts.
Projektu “Naudas cena” finansē Mediju atbalsta fonds no Latvijas valsts budžeta līdzekļiem. Par raidījuma “Naudas cena” saturu atbild AS “TV Latvija”.